Um contrato assinado há anos pode dizer que «tributos e encargos da locação serão suportados pelo locatário», sem separar aluguel, taxa de administração ou outros valores. Com a reforma tributária, essa cláusula merece avaliação jurídica e contábil, mas não autoriza, sozinha, aumentar a cobrança. Para você, dono da imobiliária, a prioridade é mapear os contratos e organizar cobranças, repasses e comunicações durante uma transição que não termina em 2027.
O que merece atenção na carteira de locação
- A transição é gradual: 2027 não representa uma mudança simultânea e definitiva para todos os tributos.
- Aluguel e honorários são receitas diferentes: a receita do proprietário não deve ser confundida com a remuneração da imobiliária.
- Contrato não muda automaticamente: nem todo documento exige aditivo, e uma nova cobrança não pode ser transferida ao locatário por presunção.
- Organização operacional reduz divergências: valores discriminados e registros claros facilitam cobrança, repasse e prestação de contas.
Por que 2027 não é uma virada única
A implantação do IBS e da CBS ocorre por etapas, então sua imobiliária precisa acompanhar o calendário sem presumir que todos os contratos terão o mesmo impacto na mesma data. A transição começa em 2026, avança a partir de 2027 e prevê uma migração gradual de ICMS e ISS entre 2029 e 2032, com o novo modelo integral em 2033. O cronograma está previsto na Lei Complementar 214/2025, que deve ser lida junto das alterações e regulamentações vigentes.
Isso não significa que cada contrato deva receber um novo valor em 2027. Também não é prudente comunicar estimativas de alíquotas como se fossem definitivas ou calcular um repasse antes de confirmar a regra aplicável ao contribuinte e à operação. Para a gestão, o passo seguro é preparar os dados e deixar decisões fiscais para validação profissional.
Aluguel e remuneração da imobiliária são receitas distintas
A receita de aluguel pertence ao locador; a taxa de administração ou a comissão de intermediação remunera serviços prestados pela imobiliária. Embora ambas estejam ligadas a uma operação imobiliária, não são a mesma receita nem devem ser tratadas como um único valor na cobrança ou na prestação de contas.
O enquadramento tributário depende das regras aplicáveis a cada contribuinte, da operação e das condições previstas na legislação. Por isso, mantenha separados o aluguel, os honorários e os demais encargos contratuais, como IPTU e condomínio. Essa discriminação ajuda o contador a analisar cada parcela e evita que uma mudança aplicável a um contribuinte seja lançada, sem avaliação, na conta de outro.
Como revisar contratos sem aditar a carteira inteira
Faça uma revisão por prioridade, não uma alteração em massa. Comece pelos contratos que vencem ou serão renovados em breve, pelos documentos com cláusulas genéricas sobre tributos e pelos casos em que cobrança e repasse já aparecem misturados.
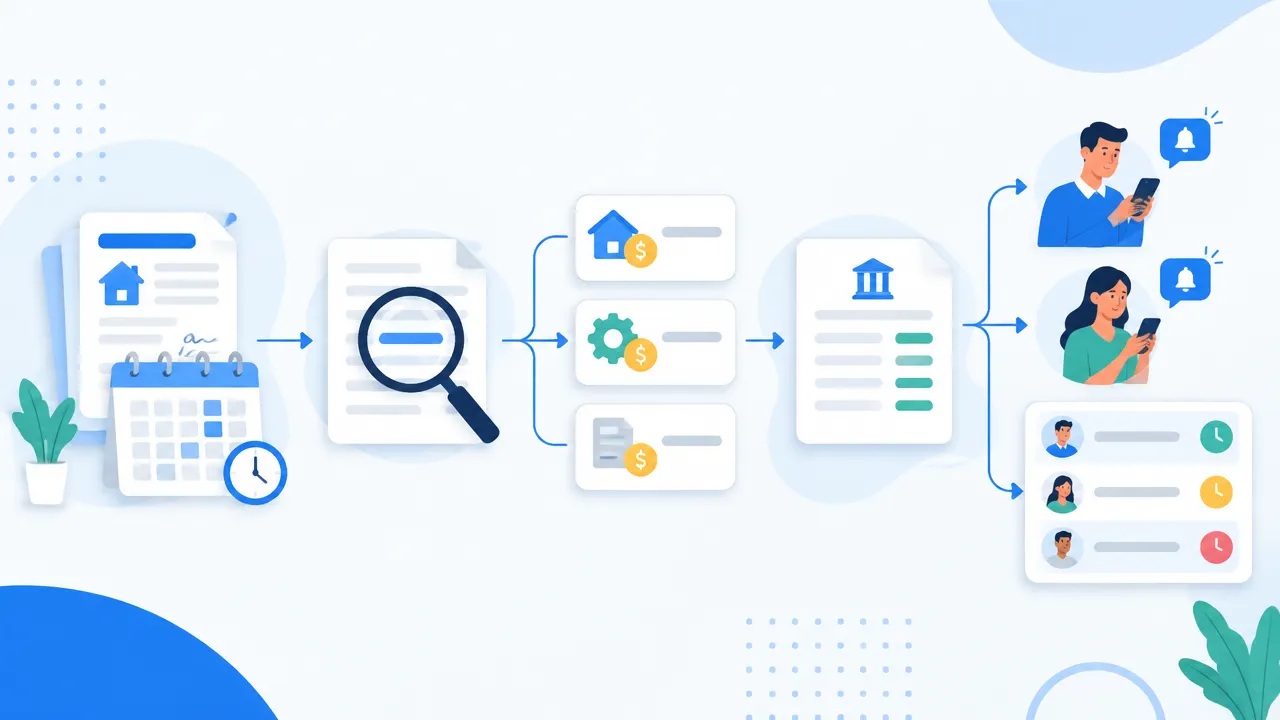
- Mapeie os contratos ativos: registre imóvel, locador, vigência, vencimento, modalidade de locação e próxima renovação.
- Sinalize cláusulas para avaliação: reúna trechos que mencionem tributos, encargos, reajustes, repasses ou transferência de custos. A sinalização é uma triagem, não uma conclusão jurídica.
- Discrimine os valores: separe aluguel, honorários da imobiliária e cobranças adicionais, relacionando cada parcela ao contrato e ao responsável.
- Priorize e atribua responsáveis: combine com contador e advogado quais contratos analisar primeiro, quem acompanha cada caso e até quando.
- Registre a decisão e a comunicação: guarde a orientação recebida, a justificativa para qualquer ajuste e o aviso enviado às partes.
Como conversar com proprietários e locatários
Informe que a imobiliária está revisando os contratos e acompanhando as regras aplicáveis, sem anunciar um aumento antes de confirmar se existe impacto naquele caso. Uma mensagem objetiva pode explicar que qualquer alteração será avaliada conforme o contrato e a legislação, com discriminação dos valores e comunicação prévia.
Se a análise ainda estiver em andamento, diga isso claramente. Evite prometer que haverá um novo encargo, afirmar que nada mudará ou apresentar um cálculo baseado em uma alíquota estimada. Quando houver uma conclusão, explique o que muda, a partir de quando, em qual parcela e com que fundamento, depois da validação jurídica e contábil.
Como a ImoFlow ajuda a executar a revisão
A ImoFlow não substitui o contador ou o advogado, não identifica automaticamente cláusulas tributárias e não determina a adequação fiscal de um contrato. Ela ajuda a equipe a executar as decisões confirmadas: centraliza contratos e vencimentos, permite configurar cobranças recorrentes e avulsas, organiza repasses por PIX, gera extratos por contrato e proprietário, envia avisos e mantém auditoria das movimentações.
Com os valores e procedimentos revisados pelos profissionais, sua equipe pode registrar cada cobrança separadamente, conferir o repasse e consultar o histórico de avisos sem depender de planilhas dispersas. Assim, uma atualização tributária não vira um erro silencioso no boleto ou uma diferença difícil de explicar ao proprietário.
Lista de verificação operacional
- Inventariar contratos ativos, vencimentos e próximas renovações.
- Separar aluguel, administração, intermediação e demais cobranças.
- Encaminhar cláusulas tributárias para análise profissional, sem presumir que exigem aditivo.
- Definir prioridades, responsáveis, prazos e registro das decisões.
- Validar qualquer mudança de cobrança ou repasse antes de comunicá-la.
- Informar proprietários e locatários sem antecipar impactos ainda não confirmados.
Use a tecnologia para dar rastreabilidade ao processo, mas valide decisões fiscais com um contador e decisões contratuais com um advogado.
Perguntas frequentes
Em 2027, todos os contratos de locação precisam mudar?
Não. A entrada de novas etapas tributárias não torna obrigatório aditar toda a carteira. Primeiro, verifique se a regra fiscal afeta aquele contribuinte e aquela operação; depois, analise o contrato e a legislação. Só formalize uma alteração quando advogado e contador confirmarem a necessidade e a forma adequada.
Todo proprietário pagará IBS e CBS sobre o aluguel?
Não necessariamente. O enquadramento depende de quem recebe a renda, da natureza da operação e dos critérios previstos para cada contribuinte, especialmente quando se trata de pessoa física. A imobiliária deve evitar afirmar que todos serão tributados, ou que ninguém será, antes de uma análise individual feita com o contador.
A imobiliária pode repassar IBS ou CBS ao inquilino?
Não automaticamente. A incidência tributária sobre determinada receita não cria, por si só, autorização para incluir um novo valor no boleto. É preciso analisar o contrato, a lei aplicável e a composição de cada cobrança. Formalize e comunique eventual ajuste somente após validação jurídica e contábil.
Como separar aluguel e taxa de administração?
Registre cada valor em linha própria, identificando a receita do locador, a remuneração da imobiliária e os encargos previstos no contrato, como IPTU ou condomínio. Confira quem recebe cada parcela, qual documento a acompanha e como aparece no extrato e no repasse, com procedimentos validados pelo contador.