O contrato comercial foi assinado, mas o comprador ainda espera o financiamento e ninguém sabe quem precisa agir agora. O repasse bancário imobiliário é justamente o conjunto de etapas que conecta a venda à conclusão do financiamento, quando aplicável. Para a imobiliária ou incorporadora, a saída é simples de dizer e exige disciplina para executar: cada processo precisa de responsável, pendência registrada, prazo combinado e próxima ação.
O que precisa ficar visível em cada processo
- Crédito aprovado não significa financiamento concluído.
- O fluxo e os documentos variam conforme a operação e o banco.
- Cada pendência precisa indicar quem deve agir: equipe, comprador, banco ou cartório.
- Um processo parado é aquele sem atualização ou próxima ação na data combinada.
- O repasse bancário não é o repasse dos aluguéis ao proprietário.
Repasse bancário e repasse de aluguel são rotinas diferentes
No contexto de uma venda, o repasse bancário é o acompanhamento das providências necessárias à contratação do financiamento e à conclusão da operação. Já o repasse de aluguel é a transferência dos valores da locação ao proprietário, conforme os critérios acordados para aquela administração.
A confusão entre os termos pode levar a controles inadequados. Na venda, o gestor precisa enxergar análise de crédito, documentos, formalização e eventuais etapas de registro. Na locação, precisa acompanhar cobrança, descontos, prestação de contas e pagamento ao proprietário.
Um material sobre a organização do repasse bancário também aborda os desafios desse acompanhamento. Na rotina, porém, o ponto decisivo é transformar cada pendência em uma ação clara, com alguém responsável e uma data de retorno.
Organize as etapas sem presumir um fluxo único
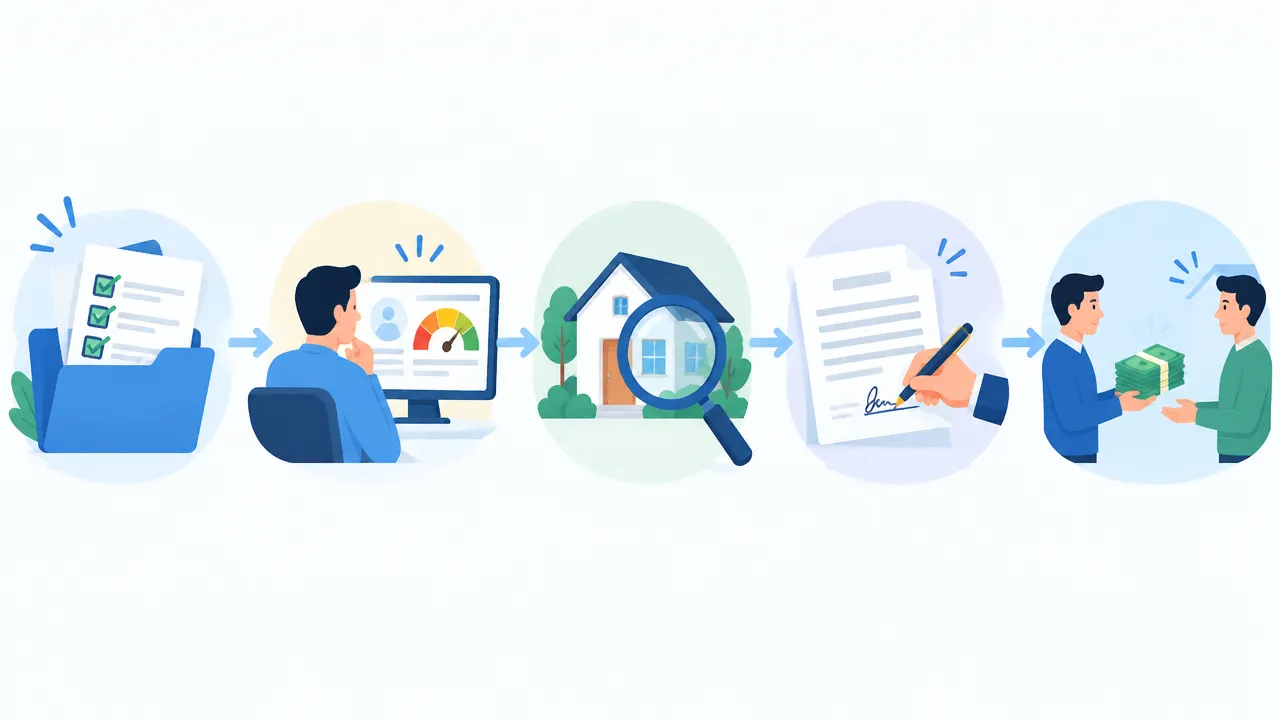
O roteiro pode começar pela preparação e conferência dos documentos, seguir para a análise de crédito e a avaliação do imóvel, e avançar para a formalização, o registro e a liberação dos recursos, quando essas etapas forem aplicáveis. A ordem, as exigências e os procedimentos variam conforme o banco e a operação. Confirme o que se aplica a cada comprador.
- Preparação documental: confira o que foi solicitado e registre documentos recebidos ou pendentes.
- Análise de crédito: acompanhe o status e indique se há informação a complementar.
- Avaliação do imóvel: registre a situação e qualquer providência necessária para a análise.
- Formalização e registro: acompanhe os instrumentos e as etapas previstas para a operação.
- Liberação dos recursos: confirme o status final antes de dar o processo como concluído.
Crédito aprovado não encerra o acompanhamento: ainda pode haver providências antes da conclusão. Para entender o financiamento habitacional da CAIXA, consulte as orientações da própria instituição e confirme com o banco responsável as etapas aplicáveis ao caso.
Use um checklist que transforme status em próxima ação
Um status como “em andamento” não explica o que falta nem quem precisa resolver. Para cada comprador, mantenha um registro com os campos abaixo e atualize-o sempre que houver uma mudança relevante ou um contato.
| Etapa | Responsável | Pendência | Última atualização | Prazo combinado | Próxima ação |
|---|---|---|---|---|---|
| Documentos | Comprador / equipe | Item solicitado | dd/mm/aaaa | dd/mm/aaaa | Confirmar recebimento |
| Análise de crédito | Banco / correspondente | Status ou complemento | dd/mm/aaaa | dd/mm/aaaa | Consultar atualização |
| Formalização ou registro | Responsável definido | Etapa em aberto | dd/mm/aaaa | dd/mm/aaaa | Verificar andamento |
Os exemplos são campos de controle, não prazos universais. Combine datas realistas para cada caso e registre a origem da pendência. Se ela depende de uma resposta externa, defina também quando a equipe fará o próximo acompanhamento.
Identifique processos parados e a origem do atraso
Considere um caso parado quando a data combinada passou sem atualização, ou quando não há responsável e próxima ação definidos. Essa regra permite encontrar gargalos sem confundir uma espera externa com falta de acompanhamento interno.
- Atraso interno: documento não conferido, tarefa sem responsável ou retorno que a equipe deixou de fazer.
- Dependência do comprador: informação ou documento solicitado ainda não recebido.
- Dependência do banco: análise ou avaliação sem retorno, com consulta de acompanhamento registrada.
- Dependência do cartório: etapa de registro aguardando andamento ou confirmação.
Meça o tempo em cada etapa entre a entrada e a saída registradas. Conte como parado o processo que ultrapassou a data da próxima ação sem atualização. Agrupe as pendências por motivo e responsável: assim, você identifica se o gargalo está na documentação, no retorno ao comprador ou em uma etapa externa.
Automação e IA ajudam a enxergar o processo, não substituem banco ou cartório
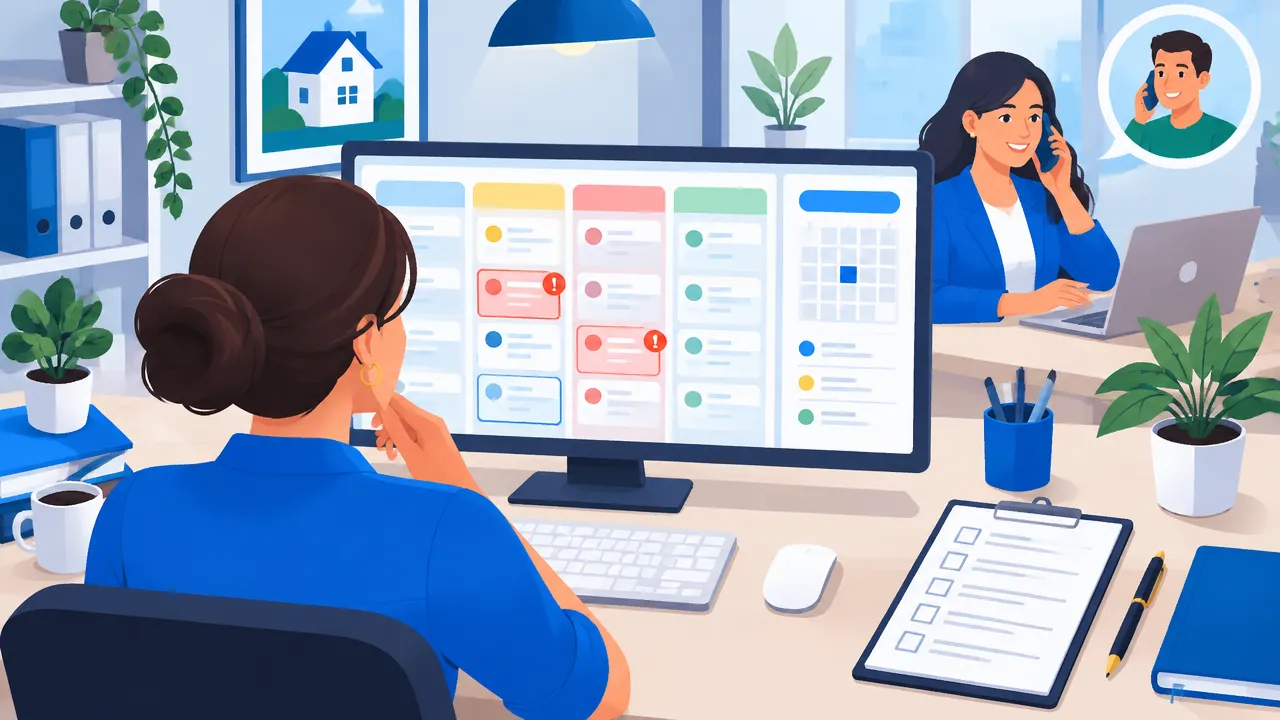
Automação pode lembrar a equipe de revisar um caso na data prevista, avisar sobre uma pendência registrada e reunir o histórico para o próximo contato. A IA pode ajudar a resumir informações já anotadas e destacar processos sem movimentação, desde que os dados estejam atualizados e sejam acessados por pessoas autorizadas.
Esses recursos organizam o trabalho interno, mas não executam nem garantem procedimentos bancários ou cartorários. Na ImoFlow, a imobiliária pode configurar funis, centralizar o histórico e acompanhar a análise de crédito com o correspondente bancário dentro do sistema, com atualização de status e aviso ao responsável. Esse acompanhamento não é aprovação pelo banco: a decisão cabe à instituição financeira.
Restrinja o acesso a dados de crédito e documentos a quem precisa deles para trabalhar. Use permissões adequadas e evite expor informações pessoais em canais ou relatórios sem necessidade.
Revise os casos em aberto antes que a espera vire esquecimento
Comece listando os processos sem atualização, identifique a etapa, o responsável e a origem de cada pendência, e combine a próxima ação com uma data. Depois, acompanhe o tempo por etapa e os motivos de atraso em uma revisão periódica. Se esse controle ainda depende de planilhas e memória, conheça a ImoFlow e veja como organizar o acompanhamento da venda em um funil com histórico centralizado.
Perguntas frequentes
O que é repasse bancário imobiliário?
O repasse bancário imobiliário é o acompanhamento das etapas para contratar o financiamento e concluir a operação de compra e venda, conforme o caso e as exigências do banco. Em uma imobiliária ou incorporadora, isso inclui registrar documentos, pendências, responsáveis e próximos passos até a formalização e a liberação dos recursos, quando aplicável.
Crédito aprovado significa que o financiamento está concluído?
Não. Crédito aprovado é uma etapa, não a conclusão do financiamento. Ainda podem faltar avaliação do imóvel, formalização, registro ou outras providências previstas para aquela operação. Registre o que está pendente, quem precisa agir e qual é a próxima data de acompanhamento, em vez de considerar a venda concluída apenas pela aprovação.
Quais são as etapas do financiamento imobiliário?
A sequência depende do banco e da operação, mas pode incluir preparação e conferência de documentos, análise de crédito, avaliação do imóvel, formalização dos instrumentos, registro e liberação dos recursos. Nem todas as operações seguem exatamente o mesmo roteiro; confirme as exigências aplicáveis e atualize o comprador sobre cada próximo passo.
Repasse bancário é o mesmo que repasse de aluguel?
Repasse bancário trata das etapas do financiamento ligado à compra e venda do imóvel. Repasse de aluguel é a transferência dos valores recebidos na locação ao proprietário, conforme o contrato e os descontos aplicáveis. São rotinas diferentes, com responsáveis, documentos e controles próprios, mesmo quando a mesma imobiliária administra ambas.
Vender um imóvel já financiado é o mesmo processo?
Não. A transferência de um financiamento já existente é diferente do acompanhamento do financiamento contratado para concluir uma venda. Se o comprador pretende assumir ou substituir uma dívida ativa, confirme os procedimentos e as condições diretamente com o banco e formalize a operação adequadamente. Não trate um acordo informal como conclusão do processo.