“Amortizei o financiamento e a prestação aumentou. O banco calculou errado?” Essa dúvida aparece quando o comprador espera que qualquer pagamento extra reduza imediatamente o boleto. Nem sempre isso acontece: o efeito depende da opção escolhida, do contrato, do indexador e do sistema de amortização. Para orientar sem prometer uma economia, a equipe precisa conferir como o banco aplicou o valor e o que compõe a cobrança.
Os pontos principais para explicar ao comprador
- Amortizar extraordinariamente é pagar um valor extra para reduzir o saldo devedor, conforme o processamento e as regras do contrato.
- Reduzir o prazo e reduzir a prestação são opções diferentes, com objetivos distintos.
- Juros, atualização monetária e seguros não são a mesma coisa e podem mudar o total mensal.
- Um aumento não prova, por si só, erro do banco nem que a amortização falhou. É preciso comparar os demonstrativos.
O que muda ao amortizar o financiamento?
A amortização extraordinária é um pagamento além das prestações regulares, destinado a abater o saldo devedor. O banco recalcula a operação segundo a escolha registrada e as condições contratadas. Por isso, antes de falar sobre o valor do próximo boleto, confirme se o comprador pediu redução do prazo ou da prestação.
| Opção | Objetivo principal | O que conferir |
|---|---|---|
| Reduzir o prazo | Encurtar o tempo restante do financiamento. | Prazo atualizado e valor das prestações recalculadas. |
| Reduzir a prestação | Diminuir o valor mensal, conforme a simulação do banco. | Novo valor, prazo mantido ou alterado e componentes da cobrança. |
Essas são tendências, não uma promessa de que a parcela ficará idêntica ou cairá em determinado valor. O resultado também varia conforme o sistema de amortização, como SAC ou Price, e as regras de atualização previstas no contrato. Uma explicação da SP Imóvel sobre a dúvida também destaca fatores como prazo, TR e seguros.
Por que o valor mensal pode subir mesmo após o abatimento?
O boleto pode reunir componentes diferentes, e cada um segue regras próprias. A amortização extraordinária reduz o saldo devedor; os juros remuneram o saldo financiado; a correção monetária atualiza valores conforme o indexador e a periodicidade previstos no contrato. A TR, quando aplicável, participa dessa atualização, mas não deve ser confundida com juros.
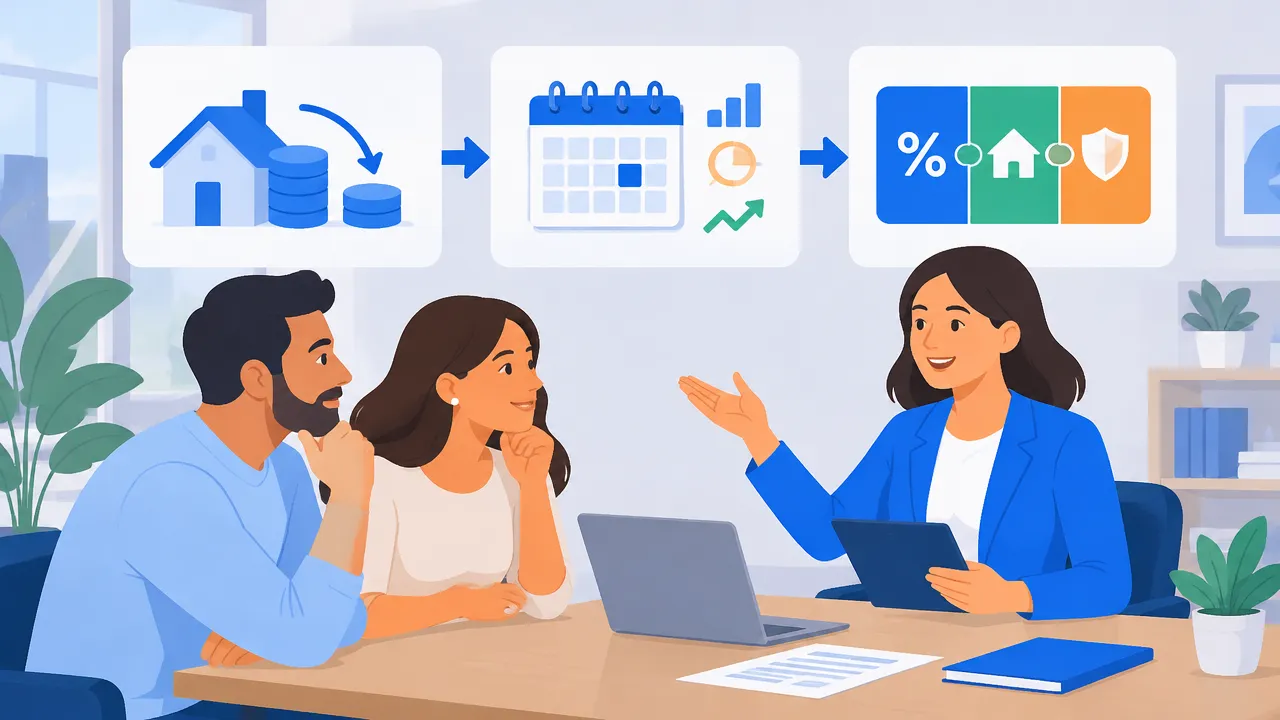
O seguro MIP, de morte e invalidez permanente, também pode compor a prestação. Seu cálculo segue as condições da apólice e do contrato, por isso deve ser conferido no demonstrativo, em vez de presumir que ficou fixo ou que explica sozinho a diferença. O valor final depende da combinação desses itens, do indexador e do sistema contratado.
Assim, não é seguro afirmar que toda pequena alta seja normal, nem que reduzir o prazo nunca altere a prestação. Se o valor subiu, compare os componentes e peça ao banco a memória de cálculo. Uma diferença pode decorrer de atualização ou recálculo, mas só a conferência da operação permite entender o caso específico.
Como conferir o que aconteceu antes de orientar o cliente?
Ajude o comprador a reunir informações e fazer uma comparação objetiva. Com documentos em mãos, o banco ou o correspondente pode identificar se a amortização foi aplicada corretamente e explicar a mudança no valor mensal.
- Comprovante: confira valor pago, data e identificação da operação.
- Processamento: confirme com o banco se o pagamento foi recebido e aplicado, e qual opção de amortização ficou registrada.
- Saldo e prazo: compare o saldo devedor e o prazo restante antes e depois do recálculo.
- Composição: peça os demonstrativos das prestações anterior e atual, com juros, amortização, atualização e MIP discriminados.
- Simulações: solicite ao banco explicações e projeções para reduzir prazo ou prestação, sem presumir que uma alternativa seja melhor para todos.
Se algum item não fechar, encaminhe a documentação ao banco ou ao correspondente e peça uma resposta por escrito. Evite orientar o cliente a escolher uma modalidade apenas pela parcela do próximo mês: prazo, orçamento familiar e condições contratuais precisam entrar na conversa.
Como a imobiliária evita retrabalho nesse atendimento?
Registre a dúvida no histórico do comprador, junto com o comprovante, os demonstrativos recebidos, a data do pedido ao banco e quem ficou responsável pelo retorno. Assim, outro corretor ou gestor consegue retomar o caso sem pedir ao cliente que conte tudo de novo.
Na ImoFlow, o histórico centralizado ajuda a equipe a organizar contatos e próximos passos. Nas operações de crédito conduzidas no sistema, o correspondente pode atualizar o status da análise e o responsável recebe avisos. Isso ajuda a acompanhar o andamento, mas não recalcula parcelas nem administra amortizações de contratos bancários.
Perguntas frequentes
A prestação sempre cai quando faço uma amortização?
Não necessariamente. O efeito depende da opção escolhida, do sistema de amortização e das regras do contrato. Ao reduzir o prazo, o objetivo principal é encurtar a dívida; ao reduzir a prestação, o banco recalcula o valor mensal. Atualização do saldo e seguros também podem influenciar o total cobrado.
Qual é a diferença entre reduzir prazo e reduzir prestação?
Reduzir o prazo usa o valor extra para encurtar o período de pagamento, enquanto reduzir a prestação busca diminuir o valor mensal, mantendo o prazo conforme as condições do contrato. O resultado exato depende do banco, do sistema de amortização e dos critérios de atualização. Peça simulações para comparar as alternativas.
É normal a prestação aumentar depois de amortizar?
Não dá para concluir que o aumento seja normal ou que haja erro sem conferir o contrato e o demonstrativo. A amortização reduz o saldo devedor, mas atualização contratual, juros e seguros podem afetar a prestação. Se a composição ou o processamento não estiverem claros, solicite explicação e memória de cálculo ao banco.
O que devo conferir antes de reclamar com o banco?
Separe o comprovante da amortização e confirme com o banco se o pagamento foi processado e aplicado à operação. Compare o saldo devedor, o prazo restante e cada componente da prestação antes e depois. Peça também a opção registrada, a data do recálculo e uma explicação dos valores atualizados.