Quando o comprador do Minha Casa, Minha Vida compara apenas juros e prestação, o seguro habitacional pode aparecer como surpresa durante a análise de crédito. Antecipar essa conversa evita que um custo esperado vire motivo para adiar a decisão. Para o corretor, o caminho é explicar as coberturas sem prometer proteção irrestrita e acompanhar cada pendência até a aprovação.
O que o corretor precisa antecipar sobre o seguro
- O financiamento costuma incluir coberturas de morte e invalidez permanente (MIP) e danos físicos ao imóvel (DFI), conforme as regras da operação.
- O seguro afeta o desembolso mensal e deve aparecer na simulação completa, não só na explicação da parcela principal.
- As condições, os limites e as exclusões dependem da apólice; não prometa cobertura automática para todo dano ou evento climático.
- Histórico, pendências e avisos de crédito organizados ajudam a manter o cliente informado e a negociação em movimento.
Mais financiamentos também significam mais seguros vinculados
Quando cresce o número de compras financiadas pelo MCMV, cresce também o universo de contratos que podem envolver seguro habitacional. Essa relação decorre do vínculo entre financiamento e coberturas exigidas na operação, mas não permite concluir, por si só, quanto o mercado arrecadou em determinado período.
A matéria que originou esta pauta menciona uma arrecadação de R$ 8 bilhões, mas não é prudente repetir a cifra como dado confirmado sem validar o período, o ramo considerado e a metodologia em fonte primária. Por isso, o ponto prático para a imobiliária é outro: prepare o comprador para entender o custo e as condições antes de avançar para a assinatura.
MIP e DFI protegem coisas diferentes
O MIP está relacionado à vida e à capacidade dos participantes do financiamento. Em caso de morte ou invalidez permanente coberta, pode quitar todo ou parte do saldo devedor. O valor considerado depende da participação da pessoa segurada na composição da renda e das condições contratadas.
O DFI protege o imóvel financiado contra danos físicos previstos na apólice. Isso não quer dizer que qualquer problema estrutural ou evento climático será indenizado: causas, limites, franquias e exclusões precisam ser verificados no contrato. Para consultar informações gerais sobre seguros, o comprador pode recorrer ao portal oficial da SUSEP e pedir ao correspondente a documentação específica da proposta.
Também não confunda seguro habitacional com seguro residencial. O primeiro está ligado ao financiamento e às coberturas exigidas para a operação. O residencial pode proteger a casa e, conforme a apólice, bens ou assistências adicionais. Um não substitui automaticamente o outro.
O seguro entra no custo total da compra
O comprador deve olhar além dos juros e da prestação sem seguro. Peça ao correspondente uma simulação completa, com o valor do prêmio discriminado, os encargos mensais e as informações de custo efetivo apresentadas na operação. O custo do seguro pode variar conforme as características do financiamento e da cobertura.
O cliente também pode escolher uma seguradora, desde que a apólice atenda aos requisitos da operação. Oriente-o a comparar condições e custos, em vez de aceitar a primeira proposta sem entender o que está sendo contratado. A imobiliária não precisa cotar ou vender seguros: seu papel é antecipar dúvidas e encaminhar perguntas técnicas ao correspondente.
Um roteiro para evitar que a análise vire surpresa
- No primeiro atendimento: explique que a prestação divulgada pode não representar todos os custos do financiamento e que haverá análise de crédito.
- Antes de formalizar: peça ao correspondente uma simulação completa, incluindo MIP, DFI e os custos informados na proposta.
- Ao receber a análise: registre documentos faltantes, condicionantes, dúvidas sobre cobertura e quem ficou responsável por cada retorno.
- Durante a espera: atualize o comprador sobre o andamento e combine quando será o próximo contato, mesmo que ainda não haja decisão final.
- Antes da assinatura: confirme que o cliente recebeu as condições, entendeu os limites e sabe a quem recorrer em caso de dúvida.
Como acompanhar o crédito sem depender da memória
Uma análise parada por falta de documento ou de resposta pode esfriar uma compra que parecia encaminhada. A imobiliária percebe o problema quando o corretor não sabe dizer há quantos dias o processo está sem atualização, ou quando o cliente precisa repetir a mesma informação para pessoas diferentes.
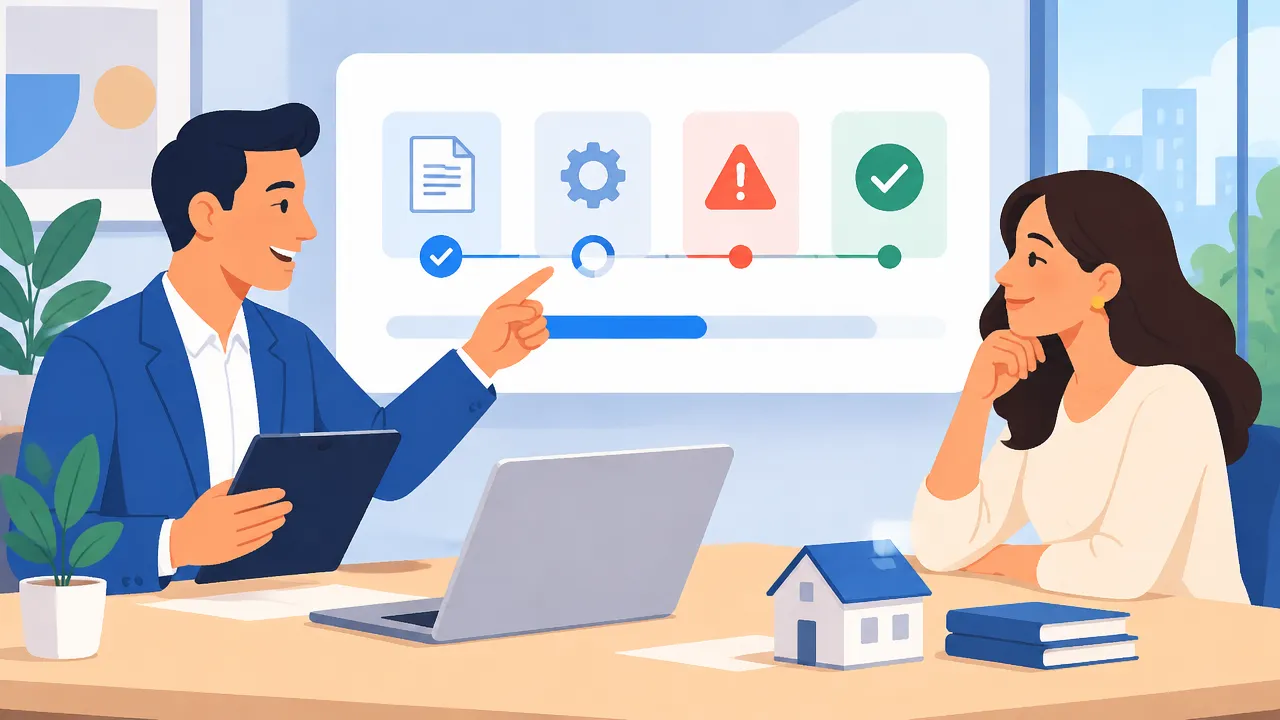
Na ImoFlow, o histórico do cliente centraliza o atendimento, e o correspondente pode atualizar o status da análise de crédito no sistema. Quando há pendência, aprovação ou outra mudança de situação, o responsável é avisado. Assim, a equipe acompanha o processo e retoma a conversa no momento certo, sem atribuir à plataforma a cotação ou a venda do seguro.
Para o dono da imobiliária, o ganho é operacional: fica mais fácil identificar o que está parado, quem deve agir e qual informação falta para o próximo passo. O cliente recebe orientação antes que os custos apareçam como surpresa, e o corretor mantém o foco na negociação, com o correspondente responsável pelos detalhes da análise e da apólice.
Perguntas frequentes
O seguro habitacional é obrigatório no Minha Casa, Minha Vida?
Sim. No financiamento habitacional, as coberturas de morte e invalidez permanente (MIP) e de danos físicos ao imóvel (DFI) costumam ser exigidas. Confira a proposta e o contrato para entender as condições aplicáveis ao caso, quem está coberto, os limites e as exclusões. A contratação não significa que qualquer ocorrência será indenizada.
O que o seguro habitacional cobre?
O MIP pode quitar todo ou parte do saldo devedor, conforme a participação de cada pessoa segurada na composição da renda e as regras da apólice. O DFI cobre danos físicos ao imóvel financiado nos eventos previstos no contrato. Carência, limites, franquias e exclusões variam, então devem ser conferidos antes da assinatura.
O seguro habitacional cobre infiltração ou alagamento?
Não necessariamente. Infiltração pode ter causas diferentes, como falha súbita, desgaste ou falta de manutenção, e cada situação pode receber tratamento distinto na apólice. O DFI não deve ser apresentado como proteção irrestrita contra problemas no imóvel ou eventos climáticos. Oriente o comprador a verificar riscos cobertos, exclusões e procedimento de aviso de sinistro.
Posso escolher a seguradora do financiamento?
O comprador pode escolher uma seguradora, desde que a cobertura apresentada atenda às exigências aplicáveis ao financiamento. Compare as condições, os custos e os riscos cobertos, não apenas o valor da parcela. Peça ao correspondente a simulação completa e confirme como a escolha afeta o custo do seguro e a aprovação do contrato.
Como saber o valor do seguro habitacional?
O valor depende das condições do financiamento, da cobertura e dos dados considerados pela seguradora, por isso não há um preço único para todos os compradores. Solicite uma simulação individualizada com o valor do seguro separado dos demais encargos. Assim, o cliente consegue comparar propostas e entender o impacto no custo total.